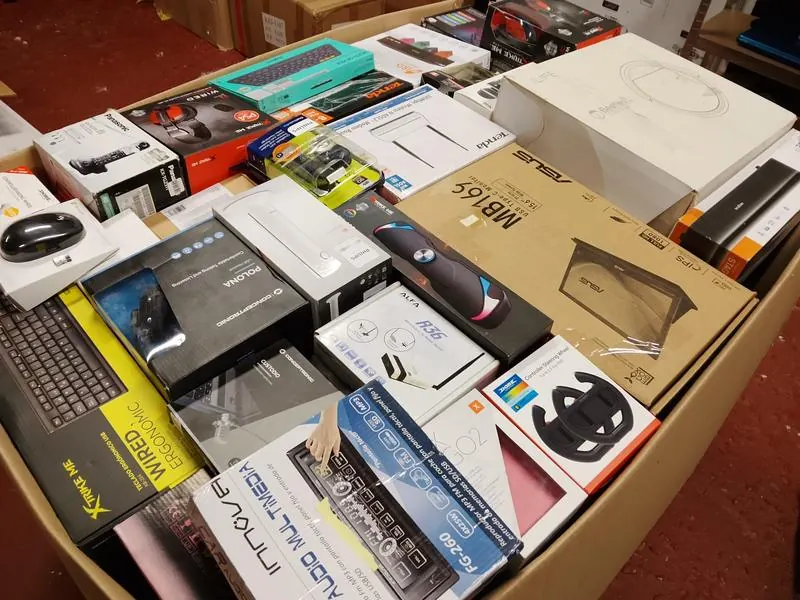
Para saber si una caja te sale a cuenta hay una cuenta que casi todo el mundo hace mal: dividir el precio entre el número de artículos. Es un buen punto de partida, pero el precio por artículo de una caja de devoluciones solo es real cuando lo divides entre lo que consigues vender. En esta guía tienes la fórmula y tres ejemplos ilustrativos.
La fórmula básica
Coste medio por artículo = precio de la caja / artículos que trae.
Con el catálogo de Stock Directo:
| Caja | Precio | Artículos | Coste medio |
|---|---|---|---|
| Caja de entrada | 49 € | hasta 20 | 2,45 € (si llegan 20) |
| Caja de electrónica | 99 € | hasta 30 | 3,30 € (si llegan 30) |
| Caja de 40 artículos | 149 € | 40 | 3,73 € |
Fíjate en el matiz: la entrada y la de electrónica son cajas de «hasta» ese número, así que el coste medio puede ser mayor si llegan menos artículos. Y es una media: un cable no vale lo mismo que unos auriculares.
La fórmula que importa: coste por artículo vendible
Coste real por vendible = (caja + gastos) / artículos vendibles.
Para eso necesitas tres datos que solo tienes al abrir la caja:
- Artículos que funcionan o están completos.
- Artículos que necesitan arreglo o limpieza (cuentan, pero con coste de tiempo).
- Merma: lo que no se puede vender.
Ejemplo 1: caja de 40 artículos con poca merma
Ejemplo ilustrativo. Caja de 40 artículos a 149 €. Tras revisar, 32 se pueden vender y 8 no.
- Coste por artículo vendible: 149 / 32 = 4,66 €.
- Si añades 20 € de embalaje y gastos de envío estimados: 169 / 32 = 5,28 €.
Ejemplo 2: la misma caja con más merma
Con los mismos 149 €, supón que solo se pueden vender 24.
- Coste por artículo vendible: 149 / 24 = 6,21 €.
- Con los 20 € de gastos: 169 / 24 = 7,04 €.
La merma sube el coste un 33 % y el margen se estrecha. Por eso se dice que en este negocio se gana al clasificar, no solo al comprar.
Ejemplo 3: calcular el precio mínimo de venta
Si quieres un margen del 100 % sobre el coste (que es duplicar), usa precio mínimo = coste real por vendible x 2, y después réstale las comisiones de la plataforma. Con el ejemplo 1, 5,28 € x 2 = 10,56 €. Pero cuidado: si vendes en una plataforma con comisión, parte de ese precio no es tuyo. Cuenta siempre desde el neto.
Qué gastos se olvidan casi siempre
- Embalaje: cajas, cinta, burbuja. Parece poco, pero se suma.
- Envío: el que pagas o el que subvencionas al cliente.
- Comisiones de la plataforma o del medio de cobro.
- Impuestos: IVA y el impuesto que corresponda a tu actividad.
- Tu tiempo: clasificar, fotografiar, atender, empaquetar.
Un buen método es apuntar todo en una hoja. En control de costes de reventa en una hoja de cálculo tienes un esquema listo para copiar.
Una advertencia sobre el valor de referencia
Algunas cajas indican un valor de referencia (la de entrada, superior a 220 €; la de electrónica, 890 €). Es la suma de los precios de catálogo de los artículos. No lo uses para calcular ingresos: un artículo usado, con embalaje abierto o con defectos se vende por mucho menos que en catálogo.
Cómo usar esto antes de comprar
- Decide cuántos artículos esperas vender con una estimación prudente.
- Calcula el coste por vendible con esa estimación.
- Compara con lo que podrías cobrar por pieza en tu canal.
- Si el margen es holgado, pide una caja y comprueba tus supuestos.
- Con los datos reales, ajusta y decide si repites.
Si estás en el punto 4, puedes ver los precios en el catálogo. Y si quieres empezar con un plan escalonado, mira el plan de prueba con tres cajas.
Un caso especial: cajas sin número de artículos
La Caja Top, la Caja smartphone y la Caja Apple no indican cuántos artículos llevan, así que no puedes calcular un coste medio por artículo antes de abrirlas. En esas cajas conviene separar dos partidas: por un lado el artículo asegurado (el móvil, o el producto Apple), cuyo valor depende del modelo que llegue, y por otro el resto del contenido. Haz el cálculo cuando tengas el contenido delante, no antes.
Resumen
El coste por artículo de una caja de devoluciones es una media. El que importa es el coste por artículo vendible, que incluye merma y gastos. Usa siempre tus propios datos y no el valor de referencia.